National
ANAF schimbă regulile pentru recuperarea datoriilor firmelor. Ce trebuie să știe administratorii

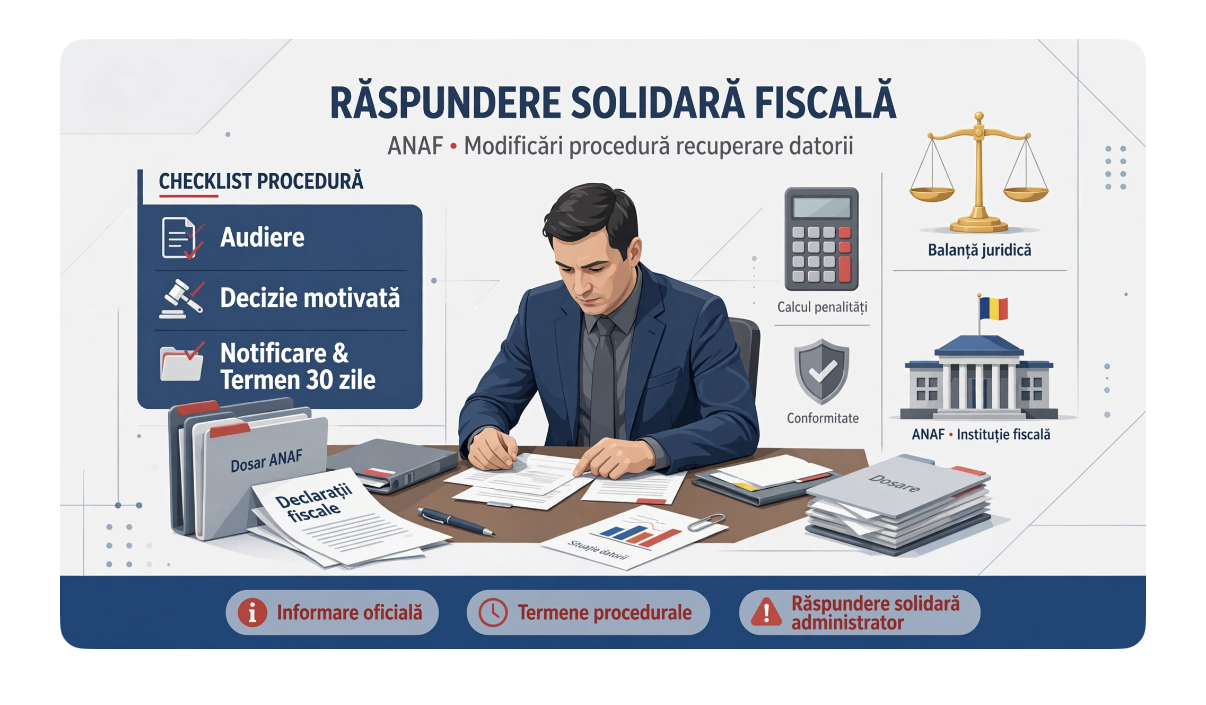
Fiscul trebuie să urmeze o procedură clară atunci când vrea să oblige o persoană să achite datoriile fiscale ale unei firme. Noile reguli prevăd etapele verificărilor, convocarea la audiere și documentele necesare pentru luarea deciziei.
Agenția Națională de Administrare Fiscală (ANAF) a schimbat procedura prin care poate atrage răspunderea solidară pentru datoriile fiscale neachitate. Ordinul nr. 1.163/2026 a fost publicat în Monitorul Oficial din 14 octombrie și înlocuiește regulile stabilite printr-un ordin din 2014.
Concret, atunci când o firmă nu își achită obligațiile fiscale, ANAF poate verifica dacă există persoane care, prin acțiunile lor, pot fi obligate să răspundă pentru aceste datorii. Nu orice administrator sau asociat este însă automat responsabil pentru datoriile societății.
Ce se schimbă prin noua procedură
Noile reguli stabilesc mai clar pașii pe care trebuie să îi urmeze inspectorii fiscali înainte de a decide că o altă persoană trebuie să plătească datoriile unui debitor.
Astfel, procedura prevede documente distincte pentru începerea verificărilor, convocarea persoanei vizate la audiere, consemnarea poziției acesteia și emiterea deciziei finale.
Persoana vizată trebuie să aibă posibilitatea de a-și prezenta punctul de vedere și de a aduce argumente sau documente în apărare. Situația sa trebuie analizată individual, nu doar în funcție de calitatea de administrator sau asociat al firmei.
De asemenea, procedura stabilește documentele necesare inclusiv atunci când verificările se încheie fără atragerea răspunderii solidare.
Datoriile firmei nu devin automat datoriile administratorului
Un aspect important este că simpla existență a unor restanțe fiscale nu îl obligă pe administrator să le achite din banii proprii.
Pentru atragerea răspunderii solidare trebuie să fie îndeplinite condițiile prevăzute de Codul de procedură fiscală. În funcție de situație, poate fi analizată, de exemplu, implicarea unei persoane în ascunderea bunurilor firmei, înstrăinarea acestora cu rea-credință sau în alte acțiuni care au împiedicat recuperarea datoriilor de către stat.
Prin urmare, ANAF trebuie să stabilească dacă există temei legal pentru a cere plata de la o altă persoană decât debitorul inițial.
Noile reguli se aplică și procedurilor în curs
Ordinul nr. 1.163/2026 se aplică și procedurilor de atragere a răspunderii solidare aflate deja în desfășurare la data intrării sale în vigoare, cu respectarea actelor procedurale îndeplinite legal anterior și fără afectarea efectelor juridice deja produse.
Noile prevederi au intrat în vigoare la 14 octombrie 2026 și înlocuiesc vechea procedură aprobată în 2014.
În esență, schimbarea privește modul în care ANAF verifică, documentează și decide dacă o persoană poate fi obligată să răspundă pentru datoriile fiscale ale unui debitor. Răspunderea nu se aplică automat, ci numai în condițiile prevăzute de lege.